Nguồn cung bất động sản nửa đầu năm ghi nhận mức tăng trưởng ấn tượng gần 40%, thế nhưng phần lớn sản phẩm mới có mức giá vượt tầm với hoặc tọa lạc quá xa trung tâm. Trong khi đó, lãi suất cho vay leo thang, khiến giấc mơ an cư của hàng triệu người lao động thu nhập trung bình ngày càng xa vời.
Anh Minh, 35 tuổi, sống tại TP HCM, đang trong hành trình tìm kiếm tổ ấm cho gia đình. Với số tiền tích lũy khoảng 1 tỷ đồng và kế hoạch vay thêm 2 tỷ đồng, anh nhắm tới những căn hộ có giá khoảng 3 tỷ đồng. Khi nhìn thấy hàng loạt dự án mở bán, anh kỳ vọng mình sẽ sớm tìm được ngôi nhà ưng ý với mức giá phù hợp.
Thế nhưng sau nhiều tháng lặn lội tìm kiếm, thực tế phũ phàng dần hiện ra. Các căn hộ gần nơi làm việc đều dao động trong khoảng 4 đến 6 tỷ đồng. Những dự án có giá 3 đến 3,5 tỷ đồng lại nằm ở vùng ven xa xôi, mất nhiều thời gian di chuyển. Nếu chọn những dự án này, gia đình anh vẫn phải vay từ 2 đến 2,5 tỷ đồng trong vòng 15 năm, với lãi suất ưu đãi 10% trong năm đầu, sau đó thả nổi theo thị trường.
“Với khoản vay này, tiền gốc và lãi phải trả mỗi tháng lên đến khoảng 27 triệu đồng, chiếm phần lớn thu nhập của hai vợ chồng. Khi hết thời hạn ưu đãi lãi suất, áp lực trả nợ còn nặng nề hơn nhiều”, anh chia sẻ. Cuối cùng, vợ chồng anh Minh đành quyết định tiếp tục ở thuê, gác lại giấc mơ sở hữu nhà.
Nghịch Lý Thị Trường: Cung Tăng Mạnh Nhưng Sức Hấp Thụ Lại Giảm
Câu chuyện của anh Minh không phải là cá biệt. Nhiều người mua nhà trong tình trạng tương tự khi thấy thị trường sôi động nhưng vẫn không tìm được sản phẩm phù hợp. Báo cáo từ Dat Xanh Services (DXS-FERI) cho thấy trong 6 tháng đầu năm 2026, cả nước có khoảng 37.300 sản phẩm nhà ở mới được mở bán, tăng 16% so với cùng kỳ. Tổng nguồn cung sơ cấp vượt mốc 102.400 sản phẩm, tăng khoảng 40%. Thế nhưng, lượng tiêu thụ lại giảm 12%, chỉ đạt khoảng 26.100 sản phẩm. Tỷ lệ hấp thụ bình quân chỉ đạt 20 đến 30% — một con số đáng lo ngại.
Nguyên Nhân 1: Nguồn Cung “Lệch Pha” Với Nhu Cầu Thực Tế
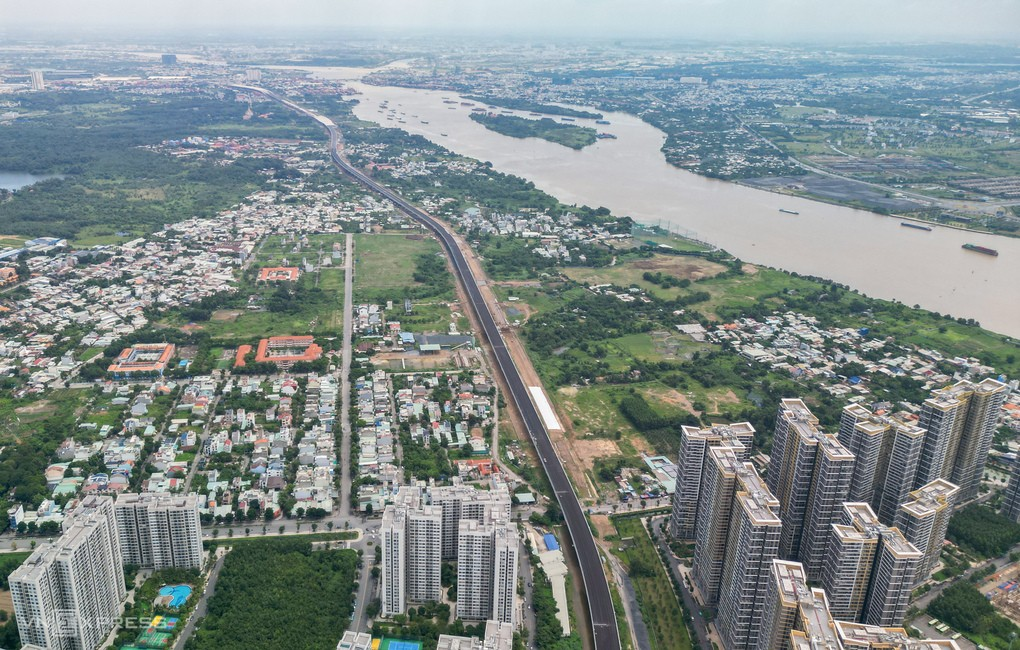
Các chuyên gia bất động sản chỉ ra rằng nghịch lý trên bắt nguồn từ nhiều nguyên nhân sâu xa. Trước tiên, phần lớn nguồn cung mới lại tập trung ở các khu vực xa trung tâm, không đáp ứng được nhu cầu thực tế của người mua. Số liệu từ CBRE Việt Nam cho thấy trong quý II/2026, TP HCM sau sáp nhập có 6.573 căn hộ mở bán mới, tăng 20% — nhưng gần 80% trong số đó đến từ địa bàn Bình Dương cũ, vốn cách xa trung tâm kinh tế của thành phố.
Nguyên Nhân 2: Giá Nhà Leo Thang Vượt Tầm Với Người Mua
Chuyên gia kinh tế Trần Nguyên Đán nhận định rằng lượng hàng tăng không đồng nghĩa với việc khả năng tiếp cận nhà ở được cải thiện. Trở ngại lớn nhất vẫn là giá sơ cấp quá cao, bởi hầu hết các chi phí đầu vào đều leo thang. Chi phí nhân công tăng khoảng 30 đến 50% so với hai năm trước, giá vật liệu xây dựng tăng, trong khi lãi vay của doanh nghiệp từ khoảng 10% trước đây có thể nhảy lên 14 đến 15% mỗi năm.
Một dự án bất động sản thường mất 4 đến 5 năm từ lúc mua đất, hoàn thiện pháp lý cho đến khi đưa sản phẩm ra thị trường. Toàn bộ chi phí vốn tích lũy trong thời gian dài đó, cộng thêm chi phí marketing, phí môi giới và các chương trình hỗ trợ bán hàng, cuối cùng đều được tính gộp vào giá bán. “Tất cả các chi phí này tăng khiến giá căn hộ sơ cấp trên thị trường bị đẩy lên cao”, ông Thắng từ DKRA Group chia sẻ.
Theo đó, dù nguồn cung dịch chuyển ra các vùng ven xa trung tâm, mặt bằng giá toàn thị trường vẫn tiếp tục tăng. Giá sơ cấp bình quân đạt khoảng 76 triệu đồng/m², tăng 16% so với cùng kỳ. Giá thứ cấp cũng ở mức khoảng 62 triệu đồng/m², tăng tới 26%.
Tại khu vực TP HCM cũ (nội thành), lựa chọn vừa túi tiền càng trở nên khan hiếm. Theo Savills TP HCM, nửa đầu năm 2026, thị trường chỉ có khoảng 3.700 căn hộ mới từ 7 dự án. Toàn bộ các đợt mở bán đều có giá trên 90 triệu đồng/m², trong đó đến 80% vượt ngưỡng 120 triệu đồng/m². Chuyên gia Trần Nguyên Đán xác nhận: căn hộ dưới 50 triệu đồng/m² gần như đã vắng bóng hoàn toàn.
Nguyên Nhân 3: Lãi Suất Vay Tăng Cao, Áp Lực Tài Chính Đè Nặng
Ngoài giá nhà, lãi suất vay mua nhà đang là một rào cản cực kỳ lớn với người có nhu cầu ở thực. Savills ghi nhận lãi suất vay mua nhà bình quân hiện đạt khoảng 13% mỗi năm, tăng tới 4 điểm phần trăm so với cùng kỳ năm 2025. Sự kết hợp giữa giá nhà cao và chi phí vốn tăng khiến người mua thêm thận trọng, kéo tỷ lệ hấp thụ toàn thị trường xuống còn khoảng 32%.
Ông Võ Hồng Thắng, Giám đốc Đầu tư DKRA Group, so sánh: cùng kỳ năm ngoái, người mua có thể tiếp cận khoản vay với lãi suất khoảng 6,5 đến 6,8% mỗi năm, cố định trong hai năm. Hiện nay, khoản vay tương tự có lãi suất khoảng 10,5 đến 11%, chỉ cố định trong năm đầu tiên, sau đó thả nổi theo thị trường và có thể lên đến 13 đến 14% mỗi năm.
“Giả sử trước đây vay 1 tỷ đồng, thì nay với mặt bằng lãi suất cao như vậy, áp lực chi phí hàng tháng có thể tương đương khoản vay lên đến 2 tỷ đồng. Đây là rào cản quá lớn với người mua nhà để ở”, ông Thắng phân tích.
Chuyên gia Trần Nguyên Đán cũng làm rõ thêm tác động của lãi suất khi đặt trong tương quan với thu nhập thực tế. Với một căn nhà giá 3 tỷ đồng, nếu vay 70% (tức 2,1 tỷ đồng) trong 20 năm ở lãi suất 9% mỗi năm, khoản trả hàng tháng sẽ khoảng 19 triệu đồng. Khi lãi suất tăng lên 13% mỗi năm, con số đó có thể nhảy lên gần 25 triệu đồng. Để khoản nợ không vượt quá 40% thu nhập — ngưỡng an toàn về tài chính — hộ gia đình cần có thu nhập ổn định trên 60 triệu đồng mỗi tháng, một mức thu nhập chưa phổ biến với người làm công ăn lương tại các đô thị lớn.
Hiệu Ứng Lan Rộng Sang Thị Trường Thứ Cấp
Theo chuyên gia Trần Nguyên Đán, áp lực lãi suất hiện nay còn có nguy cơ lan rộng sang thị trường thứ cấp. Nhiều khoản vay mua nhà được hưởng lãi suất ưu đãi chỉ trong 6 đến 18 tháng trước khi chuyển sang thả nổi. Những khách hàng mua nhà và vay vốn trong giai đoạn 2024 đến 2025 đang lần lượt bước vào giai đoạn hết ưu đãi. Khi khoản trả hàng tháng tăng đột biến, một bộ phận chủ nhà có thể buộc phải bán lại tài sản, làm gia tăng nguồn cung thứ cấp trên thị trường.
Thanh khoản thị trường còn chịu thêm áp lực từ cơ cấu người mua. Theo số liệu DKRA ghi nhận, khoảng 70 đến 75% người tham gia thị trường sơ cấp thuộc nhóm nhà đầu tư, trong đó khoảng 80% sử dụng đòn bẩy tài chính. Khi lãi suất leo lên 10 đến 14%, nhóm đầu tư này trở nên thận trọng hơn rất nhiều trước khi quyết định xuống tiền.
Triển Vọng Nào Cho Thị Trường Trong Nửa Cuối Năm 2026?
Ông Đán dự báo trong 6 đến 12 tháng tới, nguồn cung mới vẫn sẽ tiếp tục gia nhập thị trường theo kế hoạch của các chủ đầu tư. Tuy nhiên, nếu cơ cấu sản phẩm, mặt bằng giá nhà và chi phí vay chưa có sự thay đổi đáng kể, lượng hàng tồn kho có thể tăng nhưng khả năng tiếp cận nhà ở của người dân thu nhập trung bình vẫn chưa được cải thiện.
“Thị trường bất động sản chỉ có thể phục hồi bền vững khi nguồn cung được điều chỉnh phù hợp hơn với mức thu nhập và khả năng vay thực tế của người có nhu cầu ở thực”, chuyên gia Trần Nguyên Đán kết luận.
Nguồn: VnExpress.