Thị trường căn hộ Hà Nội đang trải qua giai đoạn tái cân bằng đáng chú ý trong năm 2026. Theo báo cáo mới nhất từ Cushman & Wakefield, nguồn cung mới sụt giảm mạnh, giá bán tiếp tục leo thang, trong khi nhu cầu nhà ở thực vẫn chưa được đáp ứng đầy đủ. Vậy thị trường chung cư Hà Nội sẽ diễn biến như thế nào từ nay đến cuối năm 2026?
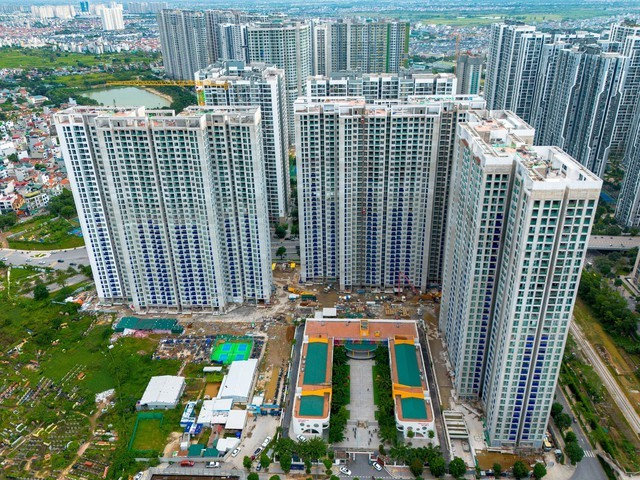
Thị trường bước vào giai đoạn sàng lọc
Theo Báo cáo MarketBeat Q2/2026 của Cushman & Wakefield, thị trường nhà ở Hà Nội đang trong quá trình tái cân bằng rõ rệt suốt nửa đầu năm 2026. Thay vì tăng trưởng ồ ạt như các năm trước, thị trường căn hộ hiện nay phát triển theo hướng chọn lọc hơn, phản ánh sự thay đổi tâm lý của cả nhà đầu tư lẫn người mua ở thực.
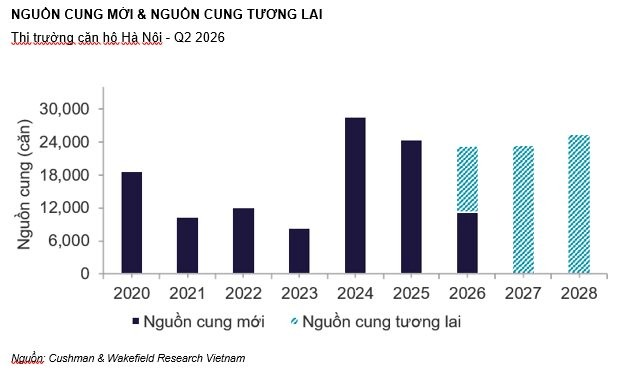
Tổng nguồn cung mở bán mới trong 6 tháng đầu năm 2026 đạt khoảng 11.000 căn. Riêng quý 2/2026, con số này chỉ đạt gần 4.700 căn – giảm tới 29% so với quý trước và giảm 44% so với cùng kỳ năm 2025. Sự sụt giảm mạnh này cho thấy các chủ đầu tư đang thận trọng hơn trong việc triển khai sản phẩm mới ra thị trường.
Về phân bổ địa lý, nguồn cung mới tiếp tục tập trung ở ngoài trung tâm: 44% tại khu vực rìa trung tâm và 48% tại vùng ngoại thành, chỉ còn lại một phần nhỏ thuộc phía Tây thành phố. Xu hướng này được lý giải bởi quỹ đất nội đô ngày càng khan hiếm, chi phí phát triển leo thang và định hướng quy hoạch đô thị đa cực với 9 cực tăng trưởng thay vì tập trung vào lõi trung tâm.
Cơ cấu sản phẩm mất cân đối – Phân khúc bình dân gần như biến mất
Một trong những vấn đề nổi bật nhất của thị trường chung cư Hà Nội hiện nay là sự mất cân đối nghiêm trọng trong cơ cấu sản phẩm. Phân khúc hạng sang chiếm hơn 52% tổng nguồn cung mới, trong khi căn hộ bình dân – vốn phục vụ nhu cầu ở thực của đại đa số người dân – gần như vắng bóng hoàn toàn trên thị trường.
Điều này đặt ra bài toán lớn về khả năng tiếp cận nhà ở: người có thu nhập trung bình ngày càng khó tìm được căn hộ phù hợp với túi tiền. Các dự án đang mở bán chủ yếu là những dự án có pháp lý hoàn chỉnh, được phát triển bởi các chủ đầu tư uy tín, đi kèm hệ tiện ích đồng bộ và chính sách bán hàng hấp dẫn – tiêu chuẩn mà phân khúc bình dân khó đáp ứng.
Nhu cầu sụt giảm, tâm lý nhà đầu tư thận trọng
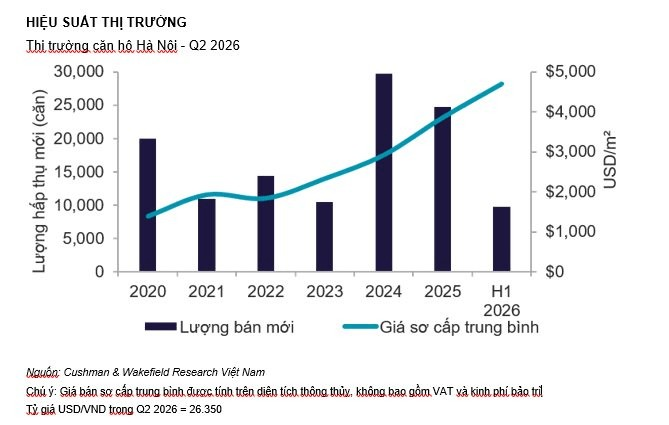
Không chỉ nguồn cung, lực cầu của thị trường cũng cho thấy bức tranh ảm đạm hơn. Trong 6 tháng đầu năm 2026, tổng lượng căn hộ tiêu thụ đạt khoảng 9.700 căn. Riêng quý 2 ghi nhận gần 4.600 căn được giao dịch, giảm 12% so với quý trước và giảm 45% so với cùng kỳ năm ngoái.
Nguyên nhân của sự suy giảm này đến từ nhiều phía. Trước hết, cơ cấu nguồn cung lệch hẳn về phân khúc hạng sang và cao cấp (chiếm ~72%), tạo ra khoảng cách lớn giữa cung và cầu thực. Bên cạnh đó, lãi suất cho vay mua nhà vẫn duy trì ở mức cao, khiến nhiều người mua trì hoãn quyết định. Các nhà đầu tư cũng đang trong trạng thái chờ đợi để quan sát diễn biến của quy hoạch đô thị mới theo mô hình đa cực.
Bà Lê Hoàng Lan Như Ngọc, Giám đốc Cấp cao kiêm Trưởng bộ phận Tư vấn Chiến lược của Cushman & Wakefield Việt Nam, nhận định: “Thị trường đang bước vào giai đoạn sàng lọc cả về sản phẩm và dòng tiền. Nhu cầu hiện tập trung nhiều hơn vào các dự án có vị trí chiến lược, pháp lý minh bạch và tiềm năng tăng trưởng dài hạn.”
Giá bán tiếp tục leo thang – Áp lực với người mua ở thực
Mặc dù giao dịch suy giảm, giá bán sơ cấp bình quân trong quý 2/2026 vẫn tăng mạnh, đạt khoảng 4.659 USD/m² (tương đương gần 123 triệu đồng/m²). Đây là mức tăng 19% so với quý trước và tăng tới 36% so với cùng kỳ năm 2025 – một con số đáng chú ý trong bối cảnh nguồn cung và giao dịch đều đi xuống.
Lý giải cho sự tăng giá này chủ yếu nằm ở cơ cấu sản phẩm: khi hơn 72% hàng mở bán thuộc phân khúc cao cấp và hạng sang, giá bình quân tự nhiên được đẩy lên cao. Sự thiếu vắng hoàn toàn của căn hộ bình dân không chỉ tạo ra áp lực về mức giá mà còn tước đi cơ hội sở hữu nhà của nhiều gia đình thu nhập trung bình tại Hà Nội.
Dự báo thị trường chung cư Hà Nội đến cuối năm 2026
Nhìn về phía trước, bà Như Ngọc và nhóm chuyên gia Cushman & Wakefield đưa ra một số dự báo đáng chú ý cho thị trường chung cư Hà Nội từ nay đến cuối năm 2026 và giai đoạn dài hạn.
Về nguồn cung: Trong trung và dài hạn, thị trường được kỳ vọng sẽ điều chỉnh theo hướng bền vững hơn, giảm đầu cơ và tăng tỷ trọng sản phẩm phục vụ nhu cầu ở thực. Theo Quy hoạch chung Hà Nội tầm nhìn 100 năm, định hướng giãn dân và phát triển 9 khu đô thị trung tâm sẽ thúc đẩy nguồn cung nhà ở tại khu vực ngoại thành. Ngoại thành được dự báo sẽ dẫn dắt nguồn cung căn hộ trong thời gian tới.
Về giá bán: Trong ngắn hạn (đến cuối năm 2026), giá bán nhiều khả năng vẫn tiếp tục xu hướng tăng do thiếu hụt căn hộ bình dân, trong khi nguồn cung mới chủ yếu vẫn thuộc phân khúc cao cấp và hạng sang. Về dài hạn, giá có xu hướng phân hóa rõ nét: khu vực nội đô (CBD) tiếp tục tăng do quỹ đất hạn chế, trong khi vùng ngoại thành có thể duy trì mức giá hợp lý hơn nhờ nguồn cung dồi dào hơn theo quy hoạch mới.
Tóm lại, thị trường chung cư Hà Nội đang đứng trước một giai đoạn chuyển mình quan trọng. Người mua ở thực cần theo dõi sát các dự án ngoại thành có pháp lý rõ ràng, trong khi nhà đầu tư nên ưu tiên các sản phẩm có vị trí chiến lược và tiềm năng khai thác lâu dài. Áp lực về giá trong ngắn hạn vẫn còn đó, nhưng sự phân hóa thị trường cũng mở ra nhiều cơ hội cho những người nắm bắt đúng xu hướng.
Nguồn: CafeF.vn