 Đang bán
Celestine Westlake
Chính sách bán hàng Celestine Westlake: hướng dẫn đọc đúng
300 Võ Chí Công, Tây Hồ, Hà Nội, Phường Tây Hồ, Thành phố Hà Nội
Câu trả lời ngắn gọn cho người đang tìm hiểu: chính sách bán hàng của chủ đầu tư VINAENCO cho Celestine Westlake gồm chiết khấu thanh toán sớm lên tới 11%, gói vay tối đa 65% với 0% lãi suất và ân hạn gốc tới thời điểm bàn giao Q2/2027, quà tặng lên tới 1,7 tỷ đồng tùy loại căn. Chỉ cần đặt cọc 300 triệu đồng là đã giữ được căn.
Phần còn lại của bài viết bóc tách từng điều khoản thành con số cụ thể: lộ trình đóng tiền theo từng đợt, cách tính chiết khấu đúng (nhiều người tính nhầm), điều kiện gói vay, bảng quà tặng theo loại căn và một bài toán so sánh 3 phương án thanh toán trên cùng một căn 3PN để người mua tự chọn phương án hợp với dòng tiền của mình.
1. Toàn cảnh chính sách trong 60 giây
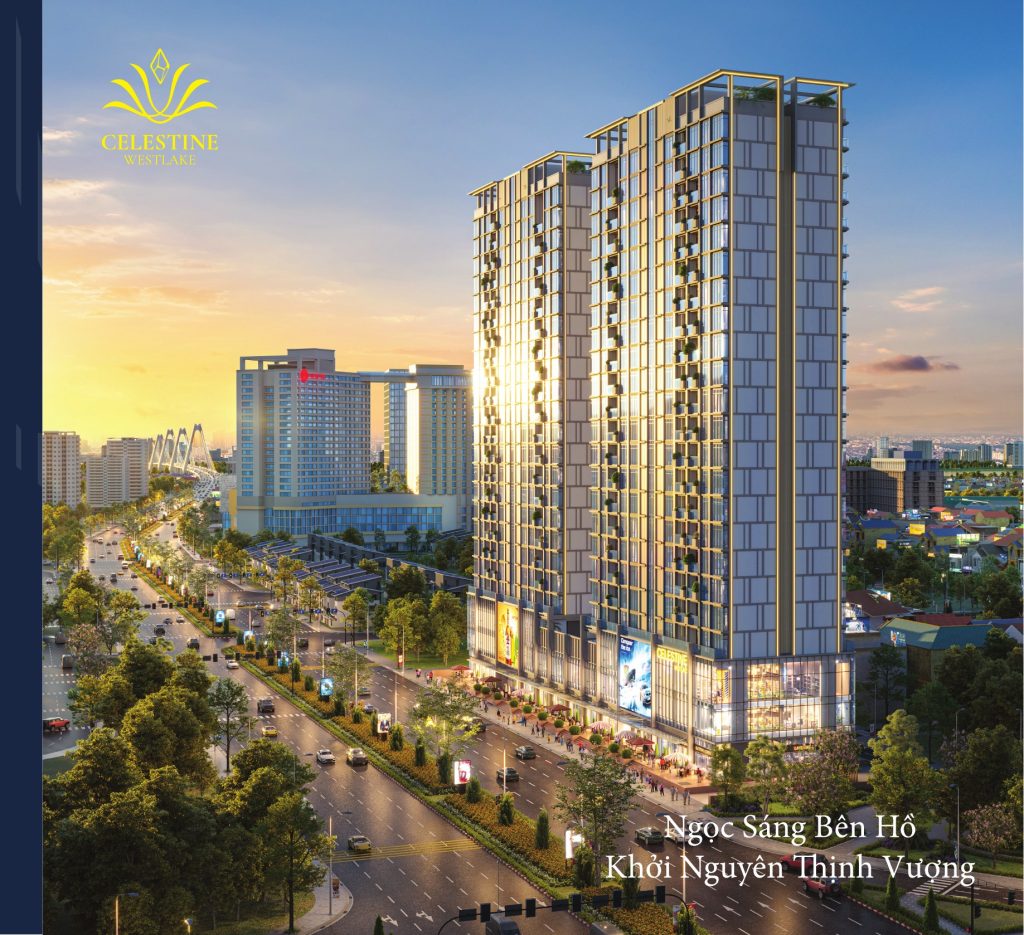
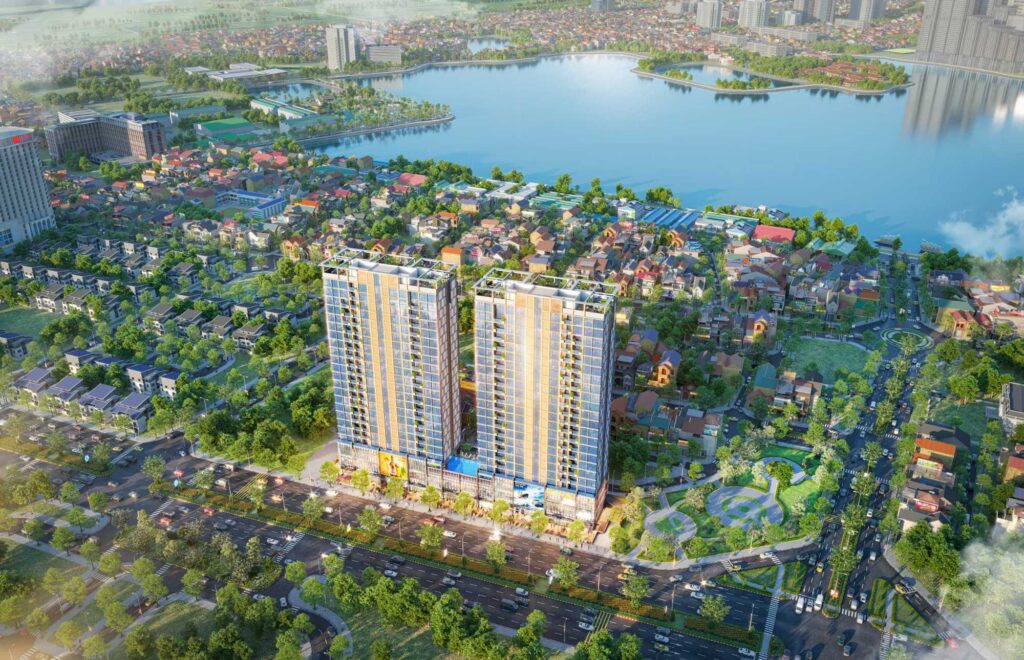
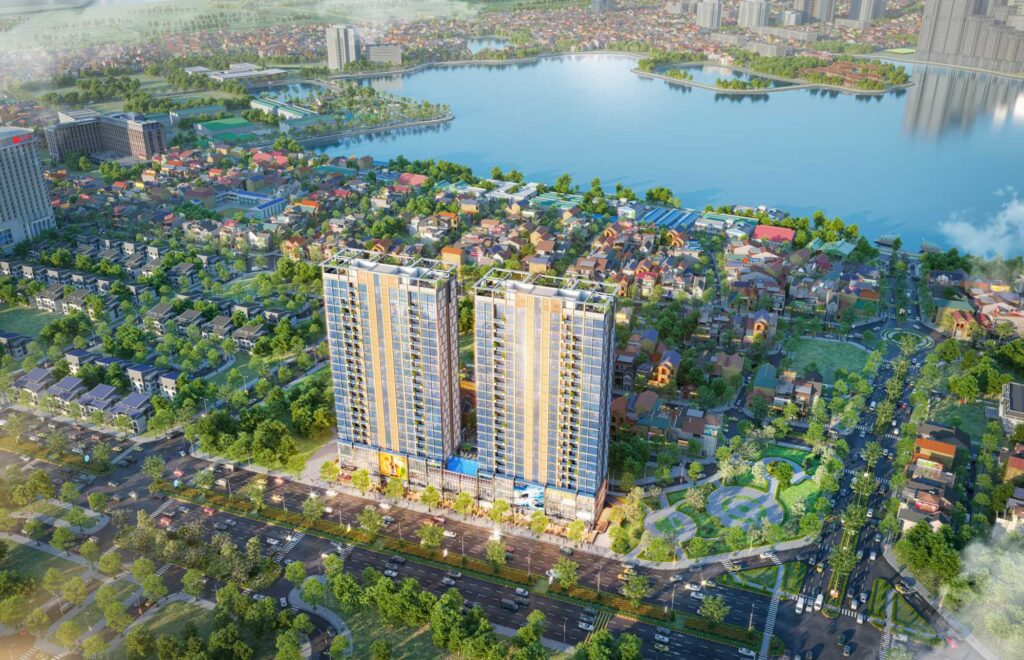
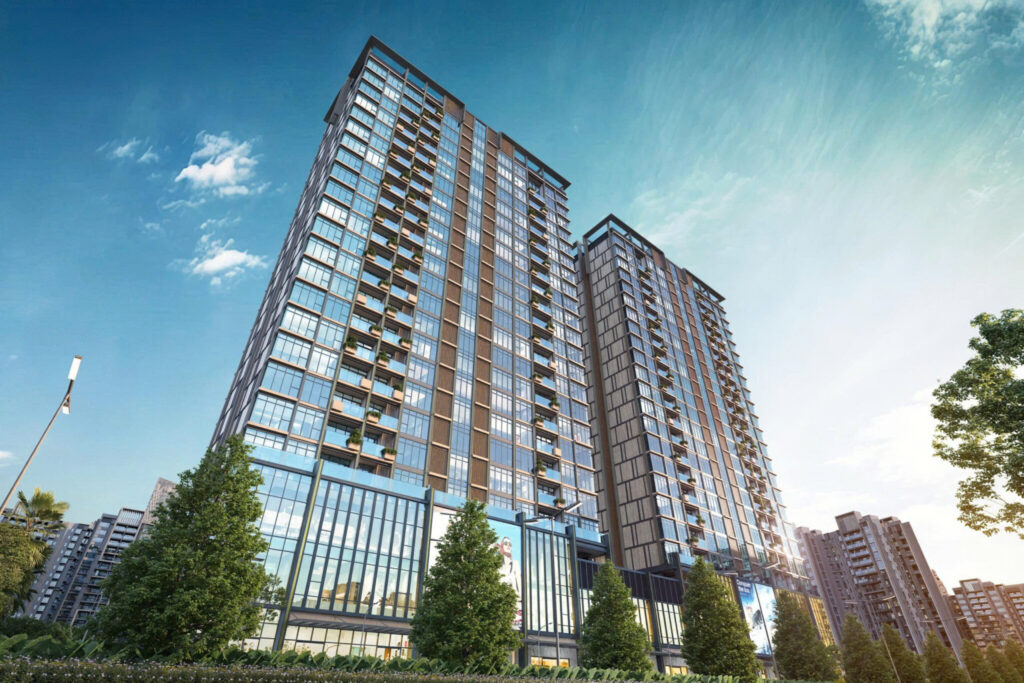
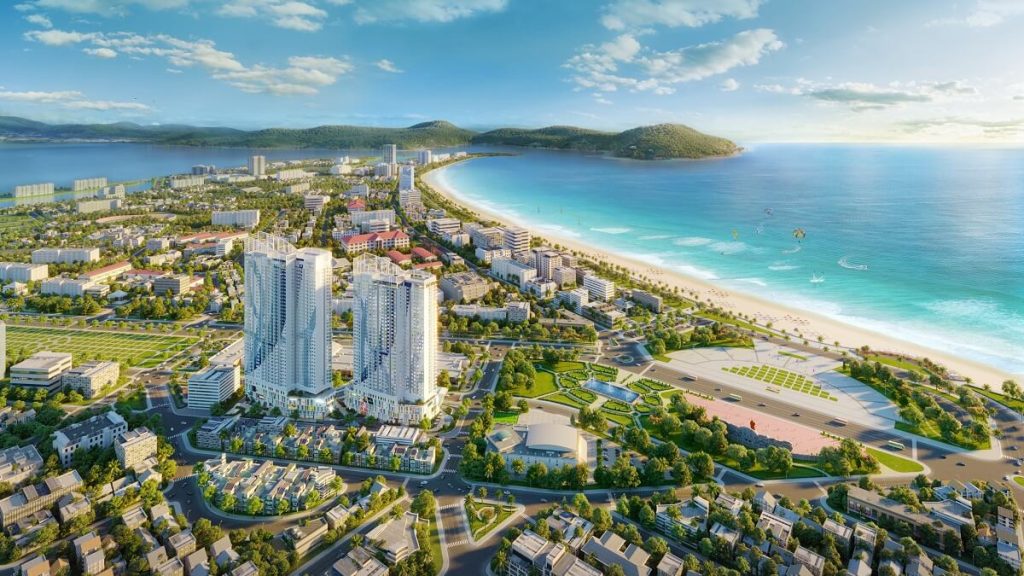
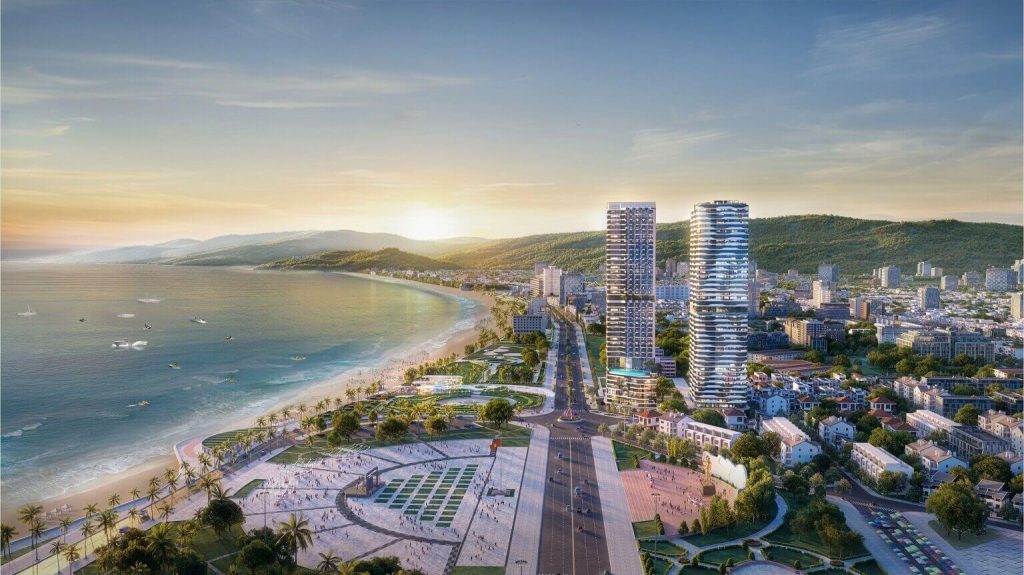
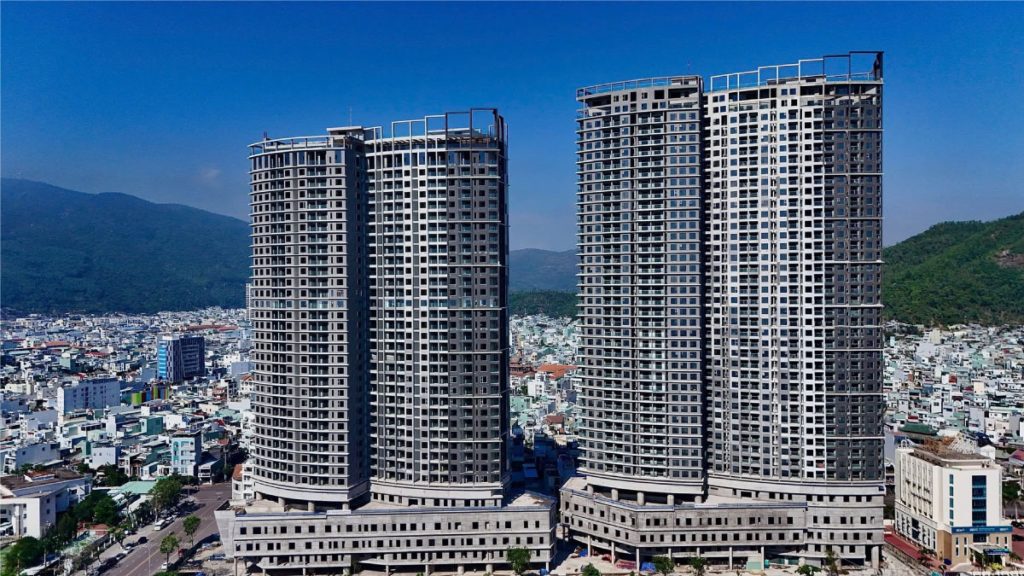
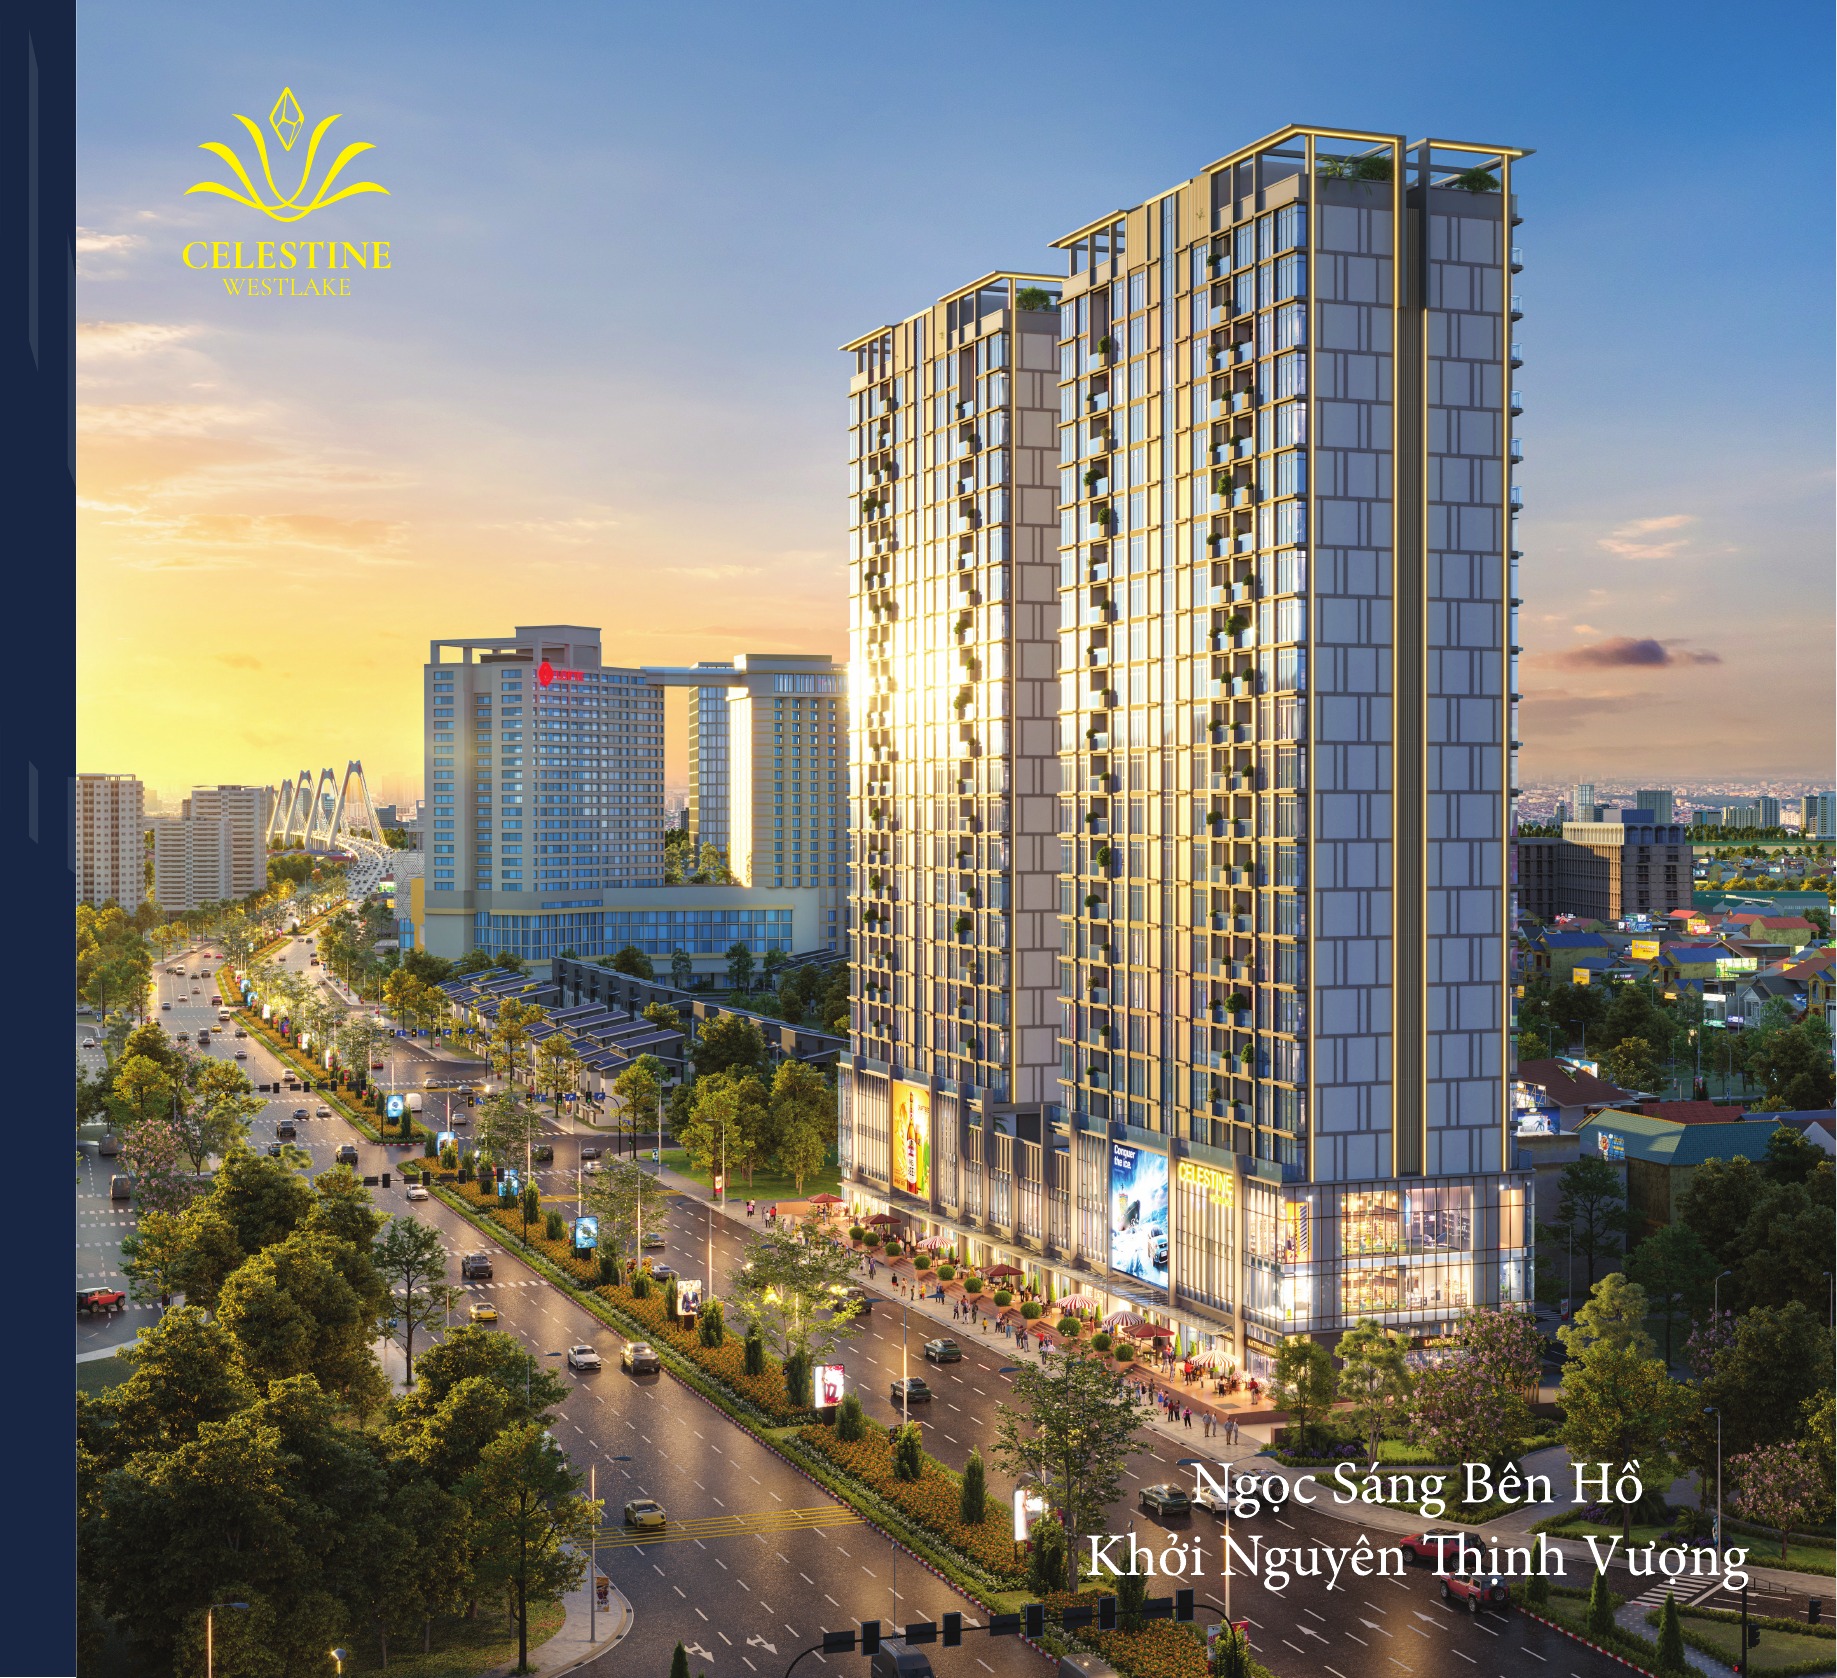
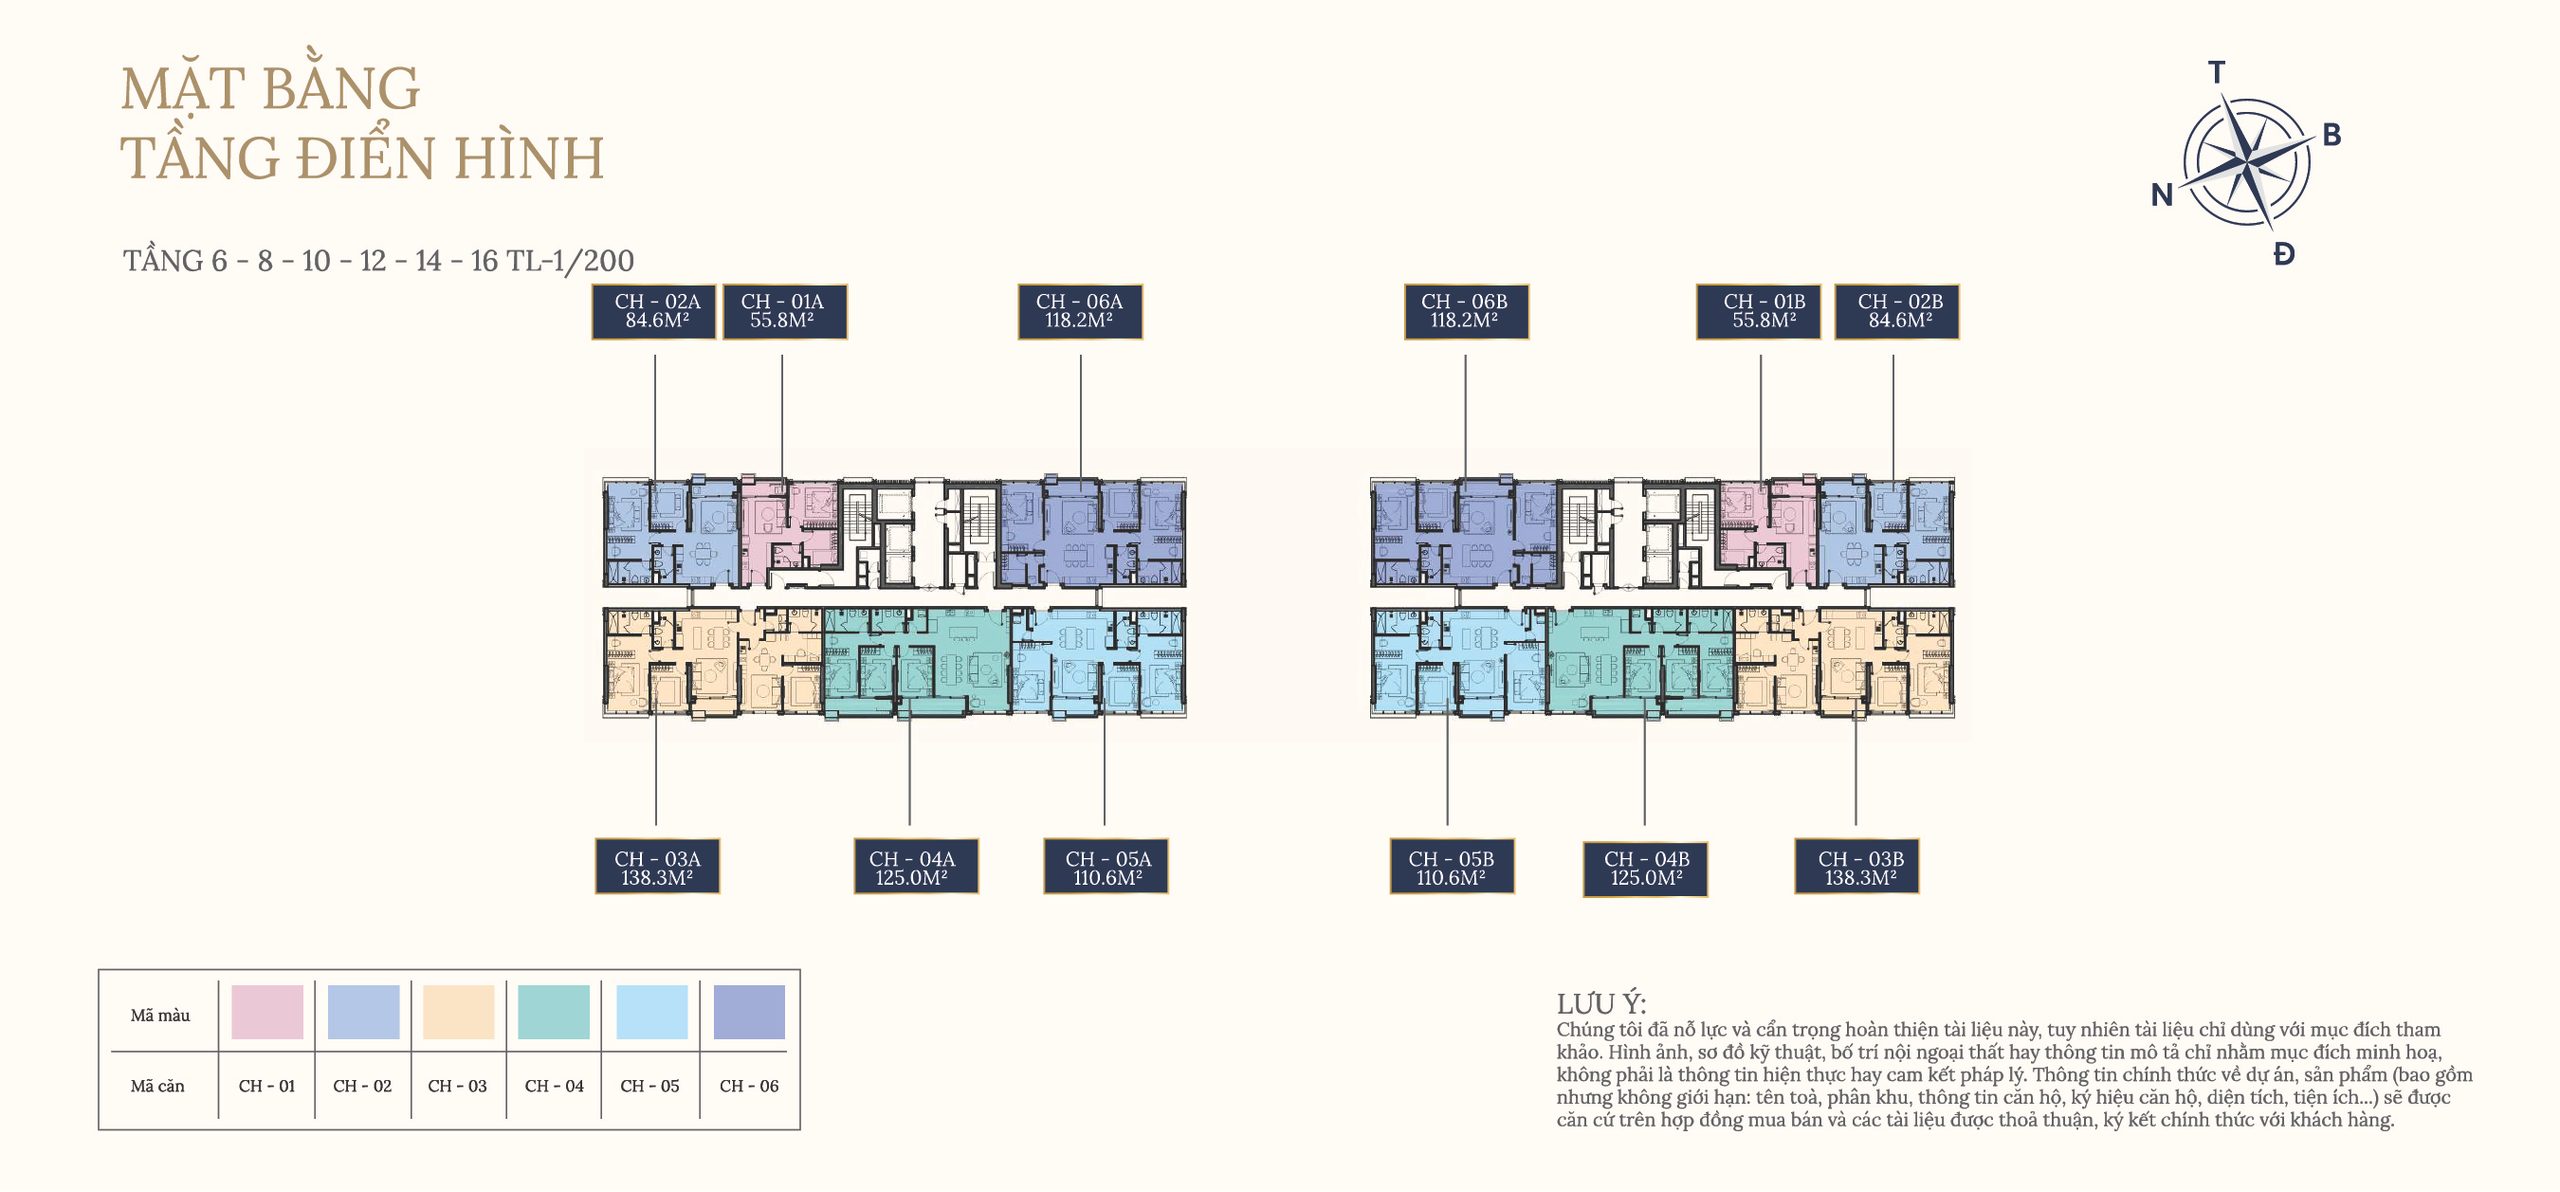
Celestine Westlake tọa lạc tại 300 Võ Chí Công, Phú Thượng, do VINAENCO làm chủ đầu tư, Coteccons là tổng thầu thi công và DPA Singapore thiết kế. Dự án gồm 2 tòa tháp, 23 tầng nổi, 4 tầng hầm, 216 căn hộ (6 căn mỗi sàn), 238 chỗ đỗ ô tô, diện tích từ 53,3 đến 138,3 m² (penthouse khoảng 358 m²), sở hữu lâu dài, đã cất nóc ngày 05/04/2026 và dự kiến bàn giao Q2/2027.
Sáu điểm chốt của chính sách bán hàng (ban hành 20/05/2026, gia hạn ngày 23/07/2026 đến khi có thông báo mới):
- Đặt cọc 300 triệu đồng mỗi căn (Duplex và Penthouse: 500 triệu đồng).
- Thanh toán sớm tới 70% giá trị được chiết khấu 6,5%; thanh toán sớm tới 95% được chiết khấu 11%.
- Vay ngân hàng tối đa 65%, 0% lãi suất và ân hạn nợ gốc tới khi bàn giao.
- Bỏ bảo lãnh ngân hàng được giảm thêm 1% tính trên 70% giá trị hợp đồng.
- Quà tặng 100 triệu đồng (căn 2PN), 200 triệu đồng (căn 3PN thường), 1,5 tỷ đồng (Duplex dưới 190 m² thông thủy), 1,7 tỷ đồng (Duplex và Penthouse trên 190 m²).
- Mua căn thứ hai được tặng thêm 50 triệu đồng.
2. Lộ trình thanh toán chuẩn: đóng từng đợt như thế nào
Theo tiến độ thanh toán chuẩn trong hợp đồng mua bán, dòng tiền của người mua được chia như sau: đặt cọc 300 triệu đồng để giữ căn; đợt 1 thanh toán 20% giá trị hợp đồng; tiếp theo là 5 đợt, mỗi đợt 10%; đợt bàn giao thanh toán 25% giá trị hợp đồng cộng 2% phí bảo trì; đợt nhận sổ thanh toán 5% còn lại.
Điểm đáng chú ý là cấu trúc này giãn đều áp lực vốn: tổng các đợt trước bàn giao là 90%, người mua chỉ thanh toán nốt 25% khi đã được nhận nhà (cộng phí bảo trì) và giữ lại 5% tới khi có sổ. Với một dự án đã cất nóc và còn khoảng 8 tháng tới mốc bàn giao Q2/2027, lịch đóng này cho người mua thời gian chuẩn bị dòng tiền mà không bị dồn vào một đợt lớn.
3. Chiết khấu thanh toán sớm 6,5% và 11%: cách tính đúng
Đây là điều khoản nhiều người đọc lướt và tính nhầm nhất. Chiết khấu được tính trên giá bán chưa bao gồm VAT và chưa bao gồm phí bảo trì, sau khi đã trừ quà tặng — chứ không phải tính trên giá niêm yết đã gồm VAT trong bảng hàng. Muốn biết con số chiết khấu thực tế của căn mình chọn, người mua cần lấy giá chưa VAT trong hợp đồng, trừ đi quà tặng tương ứng loại căn, rồi mới nhân với 6,5% hoặc 11%.
Hai nấc chiết khấu phục vụ hai nhóm dòng tiền khác nhau: thanh toán sớm tới 70% giá trị hợp đồng được chiết khấu 6,5% — phù hợp với người có sẵn một phần vốn lớn nhưng muốn giữ lại một khoản dự phòng; thanh toán sớm tới 95% được chiết khấu 11% — dành cho người có đủ vốn và muốn tối ưu tổng số tiền phải trả. Phần chênh lệch giữa hai nấc là 4,5 điểm phần trăm, một con số rất đáng cân nhắc trên những căn hộ có giá trị từ 18 tỷ đồng trở lên.
4. Gói vay ngân hàng: tối đa 65%, 0% lãi suất tới khi nhận nhà
Người mua có thể vay tối đa 65% giá trị căn hộ, được hưởng 0% lãi suất và ân hạn nợ gốc cho tới thời điểm bàn giao. Nói cách khác, trong suốt giai đoạn chờ nhận nhà, người vay không phải trả lãi và chưa phải trả gốc — toàn bộ nghĩa vụ trả nợ thực sự bắt đầu sau khi đã cầm chìa khóa căn hộ trong tay.
Lấy ví dụ minh họa: với một căn 3PN khoảng 20 tỷ đồng, người mua chỉ cần chuẩn bị vốn tự có khoảng 35% (tương đương khoảng 7 tỷ đồng, đã bao gồm tiền cọc được trừ vào đợt thanh toán), phần 65% còn lại dùng đòn bẩy ngân hàng mà không tốn lãi trong thời gian chờ bàn giao. Đây là cấu trúc đặc biệt phù hợp với người mua đang có dòng tiền về trong 6–8 tháng tới, hoặc muốn giữ vốn cho công việc kinh doanh mà vẫn chốt được căn ưng ý ngay hôm nay.
Ngoài ra còn một ưu đãi ít người để ý: nếu người mua không sử dụng bảo lãnh ngân hàng cho tiến độ thanh toán, sẽ được giảm thêm 1% tính trên 70% giá trị hợp đồng mua bán.
5. Quà tặng theo loại căn và ưu đãi cộng thêm
Quà tặng được thiết kế theo từng loại hình sản phẩm: căn 2PN được tặng 100 triệu đồng, căn 3PN thường được tặng 200 triệu đồng, Duplex dưới 190 m² thông thủy được tặng 1,5 tỷ đồng, Duplex và Penthouse trên 190 m² được tặng 1,7 tỷ đồng. Người mua căn thứ hai được tặng thêm 50 triệu đồng.
Cần lưu ý hai điểm khi đọc bảng quà tặng. Thứ nhất, quà tặng được trừ trước khi tính chiết khấu thanh toán sớm, nên giá trị thực của quà tặng còn lớn hơn con số ghi trên giấy khi kết hợp với nấc chiết khấu 11%. Thứ hai, theo bảng hàng cập nhật ngày 28/07/2026, quỹ căn còn lại gồm 41 căn — toàn bộ là căn 3PN và 5 căn Duplex, không còn căn 1PN và 2PN — với giá gồm VAT (chưa phí bảo trì) tham khảo: căn C1 hướng Tây Bắc khoảng 18,9–20,2 tỷ đồng, căn C2 hướng Đông Nam khoảng 22,3–24,3 tỷ đồng, căn C3 khoảng 20,7–27,9 tỷ đồng, căn Dual Key khoảng 22,17 tỷ đồng, Duplex khoảng 40,20–45,23 tỷ đồng. 12 căn trong số này đã có khách đặt cọc.
6. Bài toán thực tế: 3 phương án trên cùng một căn 3PN
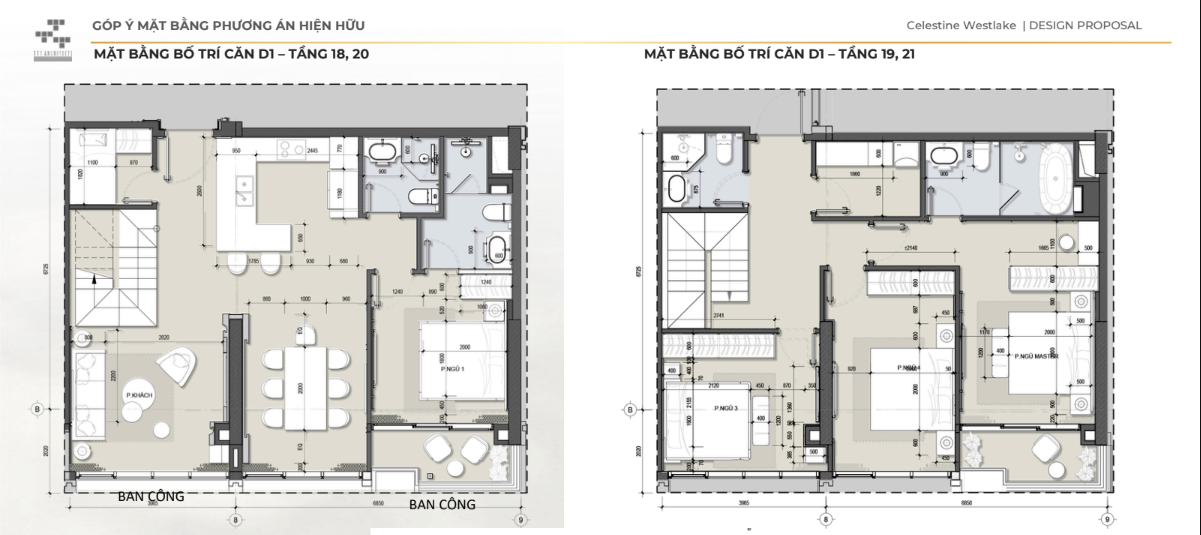
Để dễ hình dung, hãy đặt ba phương án thanh toán cạnh nhau trên cùng một căn 3PN C2 có giá tham khảo khoảng 22,3 tỷ đồng (gồm VAT, chưa phí bảo trì), được tặng 200 triệu đồng theo chính sách:
| Phương án | Vốn đóng sớm | Ưu đãi cốt lõi | Phù hợp với |
|---|---|---|---|
| Tiến độ chuẩn | Cọc 300 triệu, sau đó đóng theo từng đợt tới 90% trước bàn giao | Không chịu áp lực dồn vốn một lúc | Người có dòng tiền về đều theo tháng |
| Thanh toán sớm 70% | Đóng sớm 70% giá trị hợp đồng | Chiết khấu 6,5% trên giá chưa VAT (sau trừ quà tặng) | Người có sẵn vốn lớn, muốn giữ một phần dự phòng |
| Thanh toán sớm 95% | Đóng sớm gần như toàn bộ | Chiết khấu 11% trên giá chưa VAT (sau trừ quà tặng) | Người đủ vốn, muốn tối ưu tổng tiền phải trả |
Nếu dùng thêm gói vay 65% với 0% lãi suất tới bàn giao, phương án tiến độ chuẩn càng nhẹ gánh: vốn tự có ban đầu chỉ khoảng 35% giá trị căn, phần còn lại ngân hàng đồng hành mà người mua chưa phải trả lãi một đồng nào cho tới khi nhận nhà Q2/2027. Con số chiết khấu chính xác của từng căn nên được xác nhận trên giá chưa VAT trong hợp đồng mua bán, vì đó là cơ sở tính đúng theo chính sách.
7. Vì sao nên đọc kỹ chính sách ngay lúc này
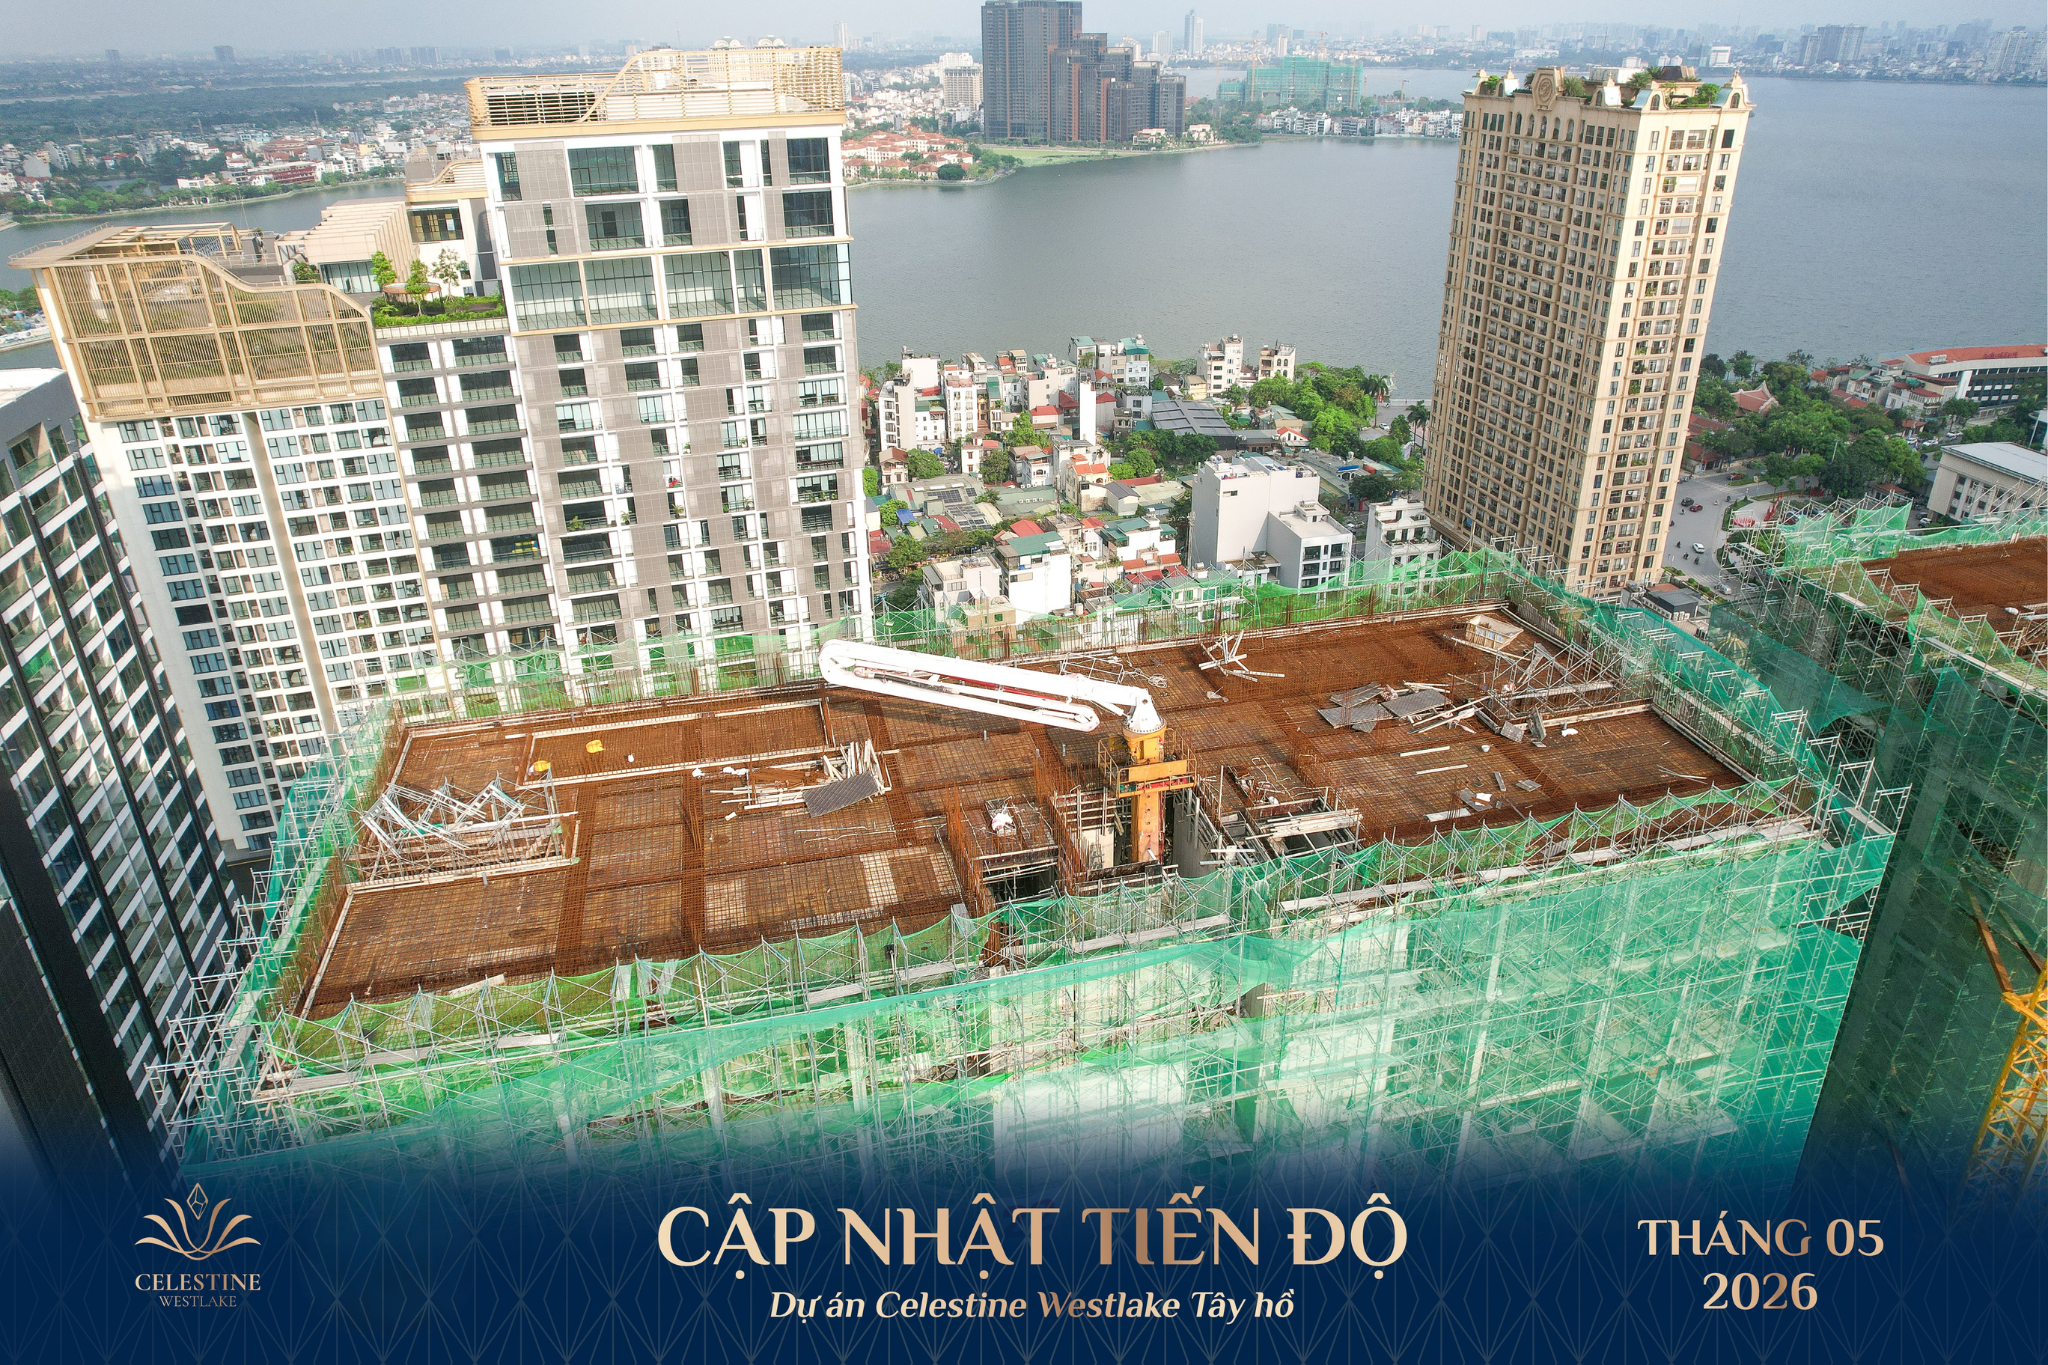
Có ba lý do khiến thời điểm hiện tại đặc biệt đáng quan tâm. Thứ nhất, dự án đã cất nóc từ 05/04/2026 — người mua xuống tiền hôm nay nhìn thấy hình hài thực tế của tòa nhà chứ không còn mua trên phối cảnh. Thứ hai, mốc bàn giao Q2/2027 chỉ còn khoảng 8 tháng, đồng nghĩa thời gian chờ đợi ngắn và gói 0% lãi suất tới bàn giao phát huy tối đa giá trị. Thứ ba, pháp lý dự án đã hoàn chỉnh: giấy phép xây dựng cấp ngày 27/03/2023, toàn bộ 216 căn đủ điều kiện bán theo văn bản của Sở Xây dựng ngày 24/06/2025, bảo lãnh ngân hàng BIDV Hà Thành với hạn mức 1.000 tỷ đồng.
Bối cảnh thị trường cũng đang ủng hộ phân khúc này: theo ghi nhận báo chí cuối tháng 10/2026, cuộc đua bất động sản hạng sang tại Hà Nội ngày càng nóng lên. Trong bối cảnh đó, một dự án hạng sang đã cất nóc, sắp bàn giao, sở hữu lâu dài, mỗi căn tối thiểu một chỗ đỗ ô tô ngay mặt trục Võ Chí Công kề Hồ Tây — với chính sách chiết khấu tới 11% và quà tặng tới 1,7 tỷ đồng — là bài toán mà người mua ở thực lẫn người mua giữ tài sản dài hạn đều nên tính kỹ trước khi quỹ căn 3PN còn lại thu hẹp thêm. Xem thêm so sánh giá Celestine Westlake với các dự án cùng trục Hồ Tây và tiến độ cất nóc và mốc bàn giao Q2/2027 trên trang dự án Celestine Westlake.